Generaldirektion für Steuern erinnert Steuerzahler an Fristen für Erklärungen und Zahlungen vor dem 1. September 2026

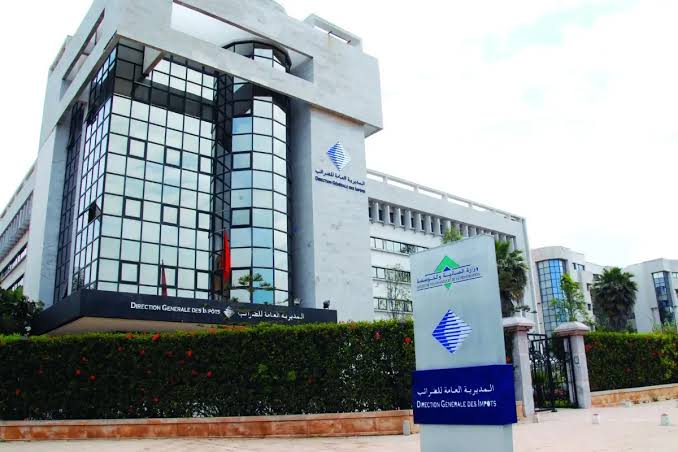
Wichtiger Hinweis für Steuerzahler: Frist zur steuerlichen Regulierung
Die Generaldirektion für Steuern hat eine offizielle Mitteilung an alle Steuerpflichtigen gerichtet und betont, dass Steuererklärungen und Zahlungen bis spätestens zum 1. September 2026 eingereicht werden müssen. Dieser Schritt erfolgt im Rahmen der Vereinfachung digitaler Verfahren und der Erleichterung der Steuererhebung über die dafür vorgesehenen elektronischen Plattformen.
Betroffene Steuergruppen
Die Direktion erklärte, dass die Verpflichtungen eine breite Palette von Steuerzahlern umfassen, darunter:
Juristische und natürliche Personen: Unterworfen dem System des tatsächlichen oder vereinfachten Nettoergebnisses sowie diejenigen, die zur Abführung der Quellensteuer auf Mieteinnahmen für den Monat Juli 2026 verpflichtet sind.
Großunternehmen und Kreditinstitute: Dies umfasst Finanzinstitute, Versicherungsgesellschaften und Unternehmen mit einem Umsatz von 500 Millionen Dirham oder mehr, die die Quellensteuer auf Unternehmen über die Plattform „SIMPL-IS“ abwickeln müssen.
Weitere Kategorien: Finanzvermittler, Personen, die an Auszahlungen an Dritte beteiligt sind, Eigentümer schwerer Fahrzeuge (über 9000 kg), die sich für eine halbjährliche Zahlung entschieden haben, sowie Rentenschuldner und Versicherungsunternehmen im Bereich Schadensersatz.
Elektronische Steuerabwicklung
Die Direktion betonte, dass all diese Verfahren elektronisch über den professionellen Bereich der digitalen Dienste der Generaldirektion für Steuern unter dem offiziellen Portal www.tax.gov.ma abgewickelt werden müssen. Es wurden spezifische Bereiche für jede Art von Quellensteuer (SIMPL-IR und SIMPL-IS) eingerichtet, um eine präzise Datenverarbeitung zu gewährleisten.
Erläuterungen zur Steuer auf Mieteinnahmen
Bezüglich der Mieteinnahmen stellte die Direktion klar, dass die Quellensteuer in Höhe von 5 % auf die Bruttosumme der Mieteinnahmen (bebaut oder unbebaut) angewendet wird, ohne Mehrwertsteuer. Das Kommuniqué wies zudem auf die Möglichkeit hin, Abzüge von der fälligen Steuer geltend zu machen, mit der Option, einen etwaigen Überschuss zurückerstattet zu bekommen.
Es wird darauf hingewiesen, dass Personen, die außerhalb des Anwendungsbereichs der Steuer liegen oder dauerhaft davon befreit sind, von diesen Quellensteuerverfahren ausgenommen sind. Die Direktion fordert alle Steuerzahler auf, diese Frist einzuhalten, um rechtliche Konsequenzen oder Bußgelder wegen verspäteter Erklärungen zu vermeiden.

💬 Teile deine Meinung
Wir begrüßen konstruktive Kommentare und bitten um Höflichkeit.
0 Kommentare